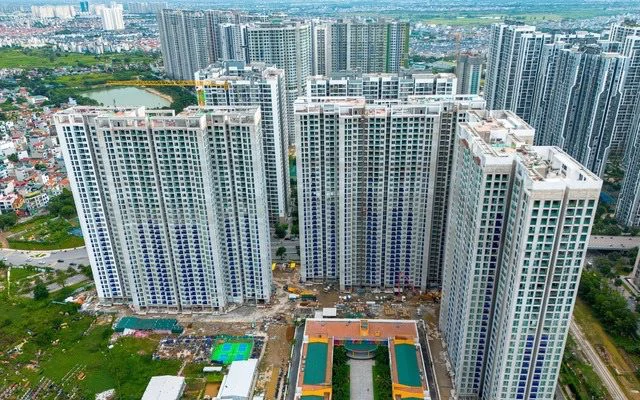
Quý II/2026 cho thấy thị trường bất động sản đang bước vào giai đoạn có nhiều chuyển biến về nguồn cung. Hàng trăm dự án nhà ở thương mại được cấp phép mới, cùng với lượng dự án đủ điều kiện bán và hoàn thành, đang mở rộng đáng kể số lượng sản phẩm có khả năng gia nhập thị trường.
Tuy nhiên, bức tranh thanh khoản lại có phần trái chiều. Lượng giao dịch thành công trong quý giảm so với quý I, trong khi lượng hàng tồn kho tại các địa phương được báo cáo tăng nhẹ. Diễn biến này cho thấy nguồn cung đang được cải thiện nhanh hơn tốc độ hấp thụ của thị trường.
Bên cạnh nhà ở thương mại, nhà ở xã hội tiếp tục là một trong những trọng tâm của thị trường. Số lượng dự án đang triển khai và các dự án được khởi công mới cho thấy nguồn cung phân khúc này tiếp tục được mở rộng, trong bối cảnh nhu cầu về nhà ở phù hợp khả năng chi trả vẫn được quan tâm.
Ở lĩnh vực bất động sản công nghiệp, tỷ lệ lấp đầy tại nhiều khu vực vẫn duy trì ở mức cao, trong khi dòng vốn FDI tiếp tục góp phần tạo động lực cho nhu cầu về đất công nghiệp, nhà xưởng và các loại hình bất động sản phục vụ sản xuất.
Trong khi đó, mặt bằng lãi suất cho vay bất động sản và chi phí vốn vẫn là yếu tố cần theo dõi. Giá giao dịch thứ cấp của một số phân khúc có xu hướng điều chỉnh nhẹ, cho thấy thị trường đang có sự phân hóa rõ hơn giữa những sản phẩm có nhu cầu thực, pháp lý rõ ràng và khả năng tiếp cận vốn tốt với những sản phẩm có tính đầu cơ cao.
NGUỒN CUNG BẤT ĐỘNG SẢN TĂNG MẠNH
Điểm đáng chú ý nhất trong quý II/2026 là sự gia tăng nhanh của nguồn cung dự án.
Trong quý, cả nước có 113 dự án nhà ở thương mại được cấp phép mới, với quy mô khoảng 103.205 căn. Con số này tăng 194,8% so với quý I/2026 và cao hơn 3 lần so với cùng kỳ năm 2025.
Bên cạnh đó, 131 dự án đủ điều kiện bán nhà ở hình thành trong tương lai, tương ứng khoảng 59.073 căn. Thị trường cũng ghi nhận 39 dự án hoàn thành, góp phần bổ sung thêm nguồn hàng mới.
Sự gia tăng này cho thấy quá trình tháo gỡ các vướng mắc về pháp lý và thủ tục đang tạo điều kiện để nhiều dự án quay trở lại thị trường. Tuy nhiên, nguồn cung tăng nhanh cũng đặt ra một vấn đề khác: khả năng hấp thụ của người mua có theo kịp tốc độ mở rộng nguồn hàng hay không?

GIAO DỊCH GIẢM DÙ NGUỒN CUNG TĂNG
Nếu chỉ nhìn vào số lượng dự án mới, thị trường quý II có vẻ đang mở rộng rất nhanh. Tuy nhiên, diễn biến giao dịch cho thấy khả năng hấp thụ vẫn là vấn đề cần quan tâm.
Trong quý II/2026, lượng giao dịch bất động sản thành công đạt khoảng 100.005 giao dịch, tương đương 71,5% so với quý I/2026.
Trong khi đó, lượng bất động sản tồn kho tại 25/34 địa phương có báo cáo đạt khoảng 39.284 căn/nền, tăng nhẹ so với quý trước.
Điều này tạo ra một điểm đáng chú ý của thị trường hiện tại: nguồn cung đang tăng nhanh nhưng giao dịch chưa tăng tương ứng.
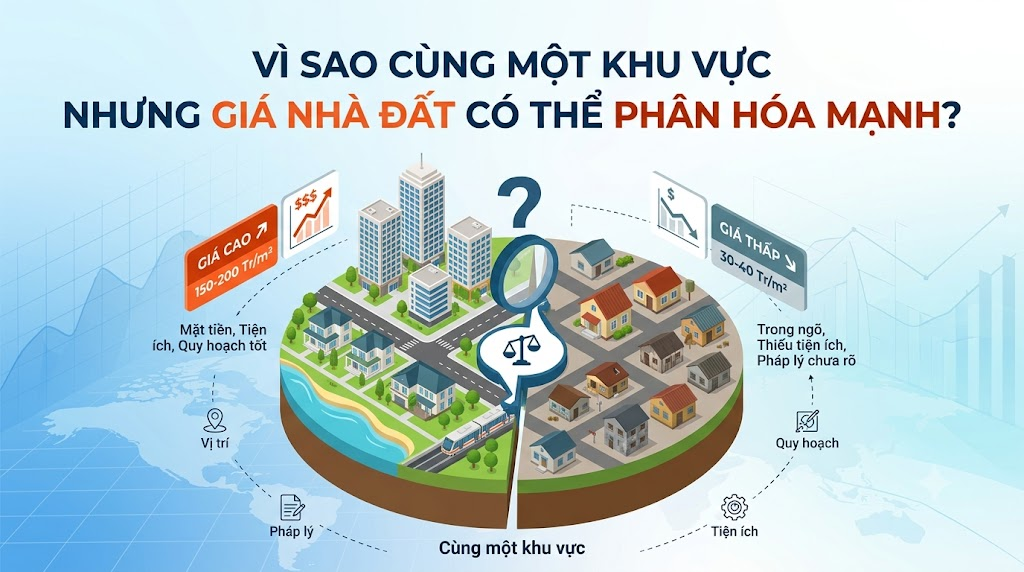
Sự chênh lệch này có thể khiến thị trường tiếp tục phân hóa. Những sản phẩm đáp ứng nhu cầu ở thực, có pháp lý rõ ràng và mức giá phù hợp có điều kiện tiếp cận người mua khác với những sản phẩm phụ thuộc nhiều vào kỳ vọng tăng giá trong tương lai.

GIÁ THỨ CẤP CÓ XU HƯỚNG ĐIỀU CHỈNH
Bên cạnh diễn biến nguồn cung và giao dịch, mặt bằng giá cũng xuất hiện những thay đổi đáng chú ý.
Trong quý II/2026, giá giao dịch thứ cấp của căn hộ, biệt thự và đất nền nhìn chung có xu hướng giảm nhẹ. Riêng giá đất nền được ghi nhận giảm khoảng 2–3%.
Một trong những yếu tố được báo cáo đề cập là chi phí vốn tăng. Mặt bằng lãi suất cho vay bất động sản phổ biến khoảng 12–14%/năm, trong khi một số khoản vay có lãi suất thả nổi lên tới 15–16%/năm. Điều này có thể tạo thêm áp lực đối với khả năng tiếp cận tín dụng và sức mua.
Diễn biến này cũng cho thấy thị trường đang có sự điều chỉnh theo hướng thực chất hơn. Khi chi phí vốn tăng và thanh khoản chậm lại, người mua có xu hướng thận trọng hơn trong việc lựa chọn sản phẩm.

NHÀ Ở XÃ HỘI TIẾP TỤC ĐƯỢC ĐẨY MẠNH
Nhà ở xã hội tiếp tục là một trong những trọng tâm lớn của thị trường trong quý II/2026.
Đến thời điểm báo cáo, cả nước có 875 dự án nhà ở xã hội đang được triển khai, với quy mô khoảng 771.971 căn, tương đương 77% chỉ tiêu của Đề án 1 triệu căn hộ nhà ở xã hội.
Riêng trong quý II/2026, các địa phương đã khởi công 62 dự án, với quy mô khoảng 65.065 căn.
Dữ liệu cập nhật sau đó của Bộ Xây dựng cho thấy trong 8 tháng đầu năm 2026, cả nước đã hoàn thành 108 dự án nhà ở xã hội với 31.353 căn và khởi công thêm 107 dự án với 152.186 căn. Lũy kế, có 903 dự án đang triển khai với quy mô 856.368 căn. Đây là số liệu cập nhật theo mốc 8 tháng, vì vậy không nên trộn trực tiếp với số liệu quý II khi trình bày trong cùng một biểu đồ.

BẤT ĐỘNG SẢN CÔNG NGHIỆP DUY TRÌ SỨC HÚT
Không chỉ phân khúc nhà ở, bất động sản công nghiệp tiếp tục ghi nhận những tín hiệu tích cực.
Tỷ lệ lấp đầy đất khu công nghiệp tại khu vực phía Bắc duy trì trên 80%, trong khi phía Nam ghi nhận tỷ lệ lấp đầy trên 90% đối với nhà xưởng xây sẵn.
Trong 6 tháng đầu năm 2026, vốn FDI đăng ký vào lĩnh vực bất động sản đạt khoảng 5,1 tỷ USD, chiếm 17,9% tổng vốn đăng ký mới và tăng thêm.
Những con số này cho thấy bất động sản công nghiệp vẫn gắn chặt với quá trình mở rộng sản xuất và dòng vốn đầu tư. Đây cũng là một phân khúc có diễn biến khác với thị trường nhà ở, khi nhu cầu chủ yếu đến từ hoạt động sản xuất, logistics và mở rộng cơ sở kinh doanh.
THỊ TRƯỜNG ĐANG BƯỚC VÀO GIAI ĐOẠN PHÂN HÓA
Quý II/2026 mang đến một bức tranh có nhiều chiều hơn so với việc chỉ nhìn vào mức tăng nguồn cung.
Một mặt, số lượng dự án được cấp phép mới và sản phẩm đủ điều kiện đưa ra thị trường tăng mạnh, cho thấy nguồn hàng đang dần được cải thiện. Mặt khác, lượng giao dịch giảm so với quý trước, tồn kho tăng nhẹ và chi phí vốn vẫn ở mức cao.
Điều đó khiến yếu tố khả năng hấp thụ trở nên quan trọng hơn. Trong giai đoạn nguồn cung mở rộng, những sản phẩm có pháp lý rõ ràng, mức giá phù hợp và đáp ứng nhu cầu thực có thể tiếp tục được người mua quan tâm, trong khi các sản phẩm phụ thuộc nhiều vào kỳ vọng tăng giá sẽ cần đối mặt với yêu cầu cao hơn về thanh khoản.
Ở góc độ dài hạn, việc tháo gỡ các vướng mắc pháp lý, thúc đẩy nhà ở xã hội và duy trì dòng vốn vào bất động sản công nghiệp sẽ tiếp tục là những yếu tố đáng chú ý trong các quý tiếp theo.
NHÌN VỀ PHÍA TRƯỚC
Thị trường bất động sản quý II/2026 cho thấy nguồn cung đang có bước cải thiện đáng kể, nhưng tốc độ hấp thụ vẫn là vấn đề cần theo dõi.
Việc nguồn cung tăng mạnh có thể tạo thêm lựa chọn cho người mua, đồng thời giúp thị trường tiến gần hơn tới trạng thái cân bằng. Tuy nhiên, thanh khoản, chi phí vốn, giá thứ cấp và khả năng tiếp cận tín dụng vẫn sẽ là những yếu tố quan trọng quyết định tốc độ phục hồi của từng phân khúc.
Trong bối cảnh đó, thị trường có xu hướng phân hóa rõ hơn giữa các sản phẩm và khu vực. Các yếu tố như pháp lý, mức giá, nhu cầu thực, chất lượng dự án và khả năng kết nối hạ tầng sẽ ngày càng đóng vai trò quan trọng trong quyết định của người mua và nhà đầu tư.