1. Phía sau một giao dịch thành công
Trong mắt nhiều người, môi giới bất động sản là nghề có thu nhập hấp dẫn. Chỉ cần kết nối người mua với người bán, hoàn tất giao dịch và nhận hoa hồng, một thương vụ có thể mang lại khoản thu đáng kể. Tuy nhiên, phía sau những lời quảng cáo về thu nhập cao là áp lực doanh số, sự cạnh tranh khốc liệt và những tình huống đạo đức nghề nghiệp không dễ giải quyết.
Không phải môi giới nào cũng làm việc thiếu minh bạch. Nhiều người thực sự dành thời gian khảo sát pháp lý, kiểm tra thông tin và hỗ trợ khách hàng trong suốt quá trình giao dịch. Nhưng cũng có những trường hợp lợi ích từ hoa hồng khiến việc tư vấn không còn hoàn toàn đặt trên nhu cầu của người mua.
Góc khuất của nghề không chỉ nằm ở những hành vi lừa đảo rõ ràng, mà còn xuất hiện trong các tình huống tưởng như bình thường: thông tin được cung cấp không đầy đủ, rủi ro bị nói nhẹ đi hoặc quyết định mua bán bị thúc đẩy quá nhanh.
2. Hoa hồng có thể ảnh hưởng đến lời tư vấn như thế nào?
Trong nhiều giao dịch, thu nhập của môi giới gắn với việc giao dịch được hoàn tất. Điều này tạo ra một áp lực dễ hiểu: nếu khách hàng không mua, môi giới có thể mất đi khoản hoa hồng dự kiến.
Vấn đề phát sinh khi mục tiêu chốt giao dịch trở nên quan trọng hơn việc xác định bất động sản có thực sự phù hợp với khách hàng hay không. Một căn nhà có vị trí không thuận tiện, mức giá cao so với khả năng tài chính hoặc hồ sơ cần được kiểm tra thêm vẫn có thể được giới thiệu bằng những lời lẽ đầy hấp dẫn.
Chẳng hạn, khách hàng đang tìm nơi ở ổn định nhưng lại được tập trung tư vấn về khả năng tăng giá trong tương lai. Người mua có ngân sách hạn chế được khuyến khích vay thêm vì cơ hội được mô tả là khó lặp lại.
Những lời tư vấn như vậy không mặc nhiên là sai phạm. Tuy nhiên, khách hàng cần phân biệt giữa thông tin có căn cứ, nhận định mang tính dự báo và lời quảng cáo nhằm thúc đẩy quyết định. Một tư vấn có trách nhiệm phải giúp khách hàng hiểu cả ưu điểm lẫn hạn chế của bất động sản.
3. Sự khan hiếm đôi khi trở thành công cụ gây áp lực
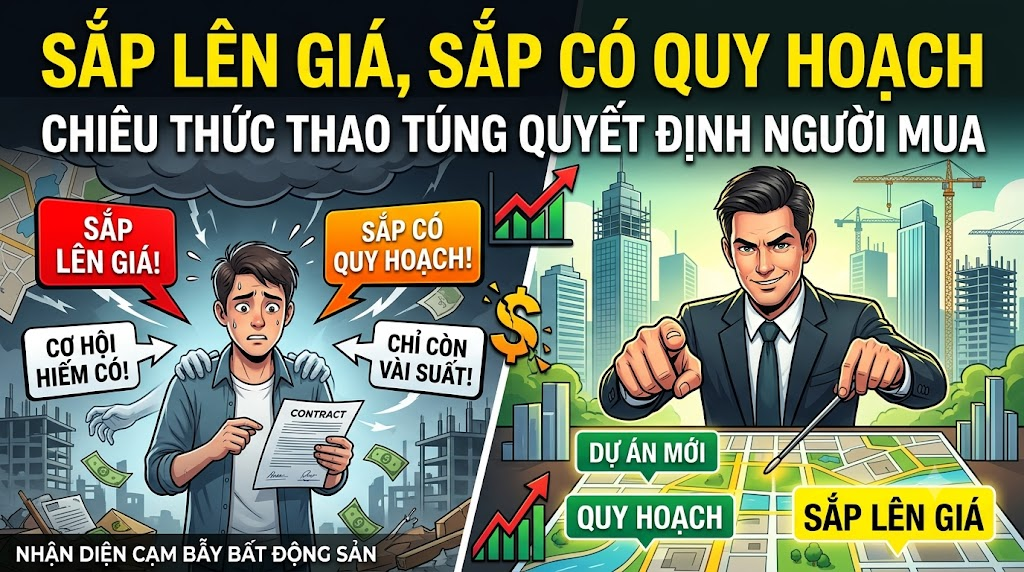
“Chỉ còn một căn cuối cùng”, “đã có người khác đặt cọc”, “không quyết định hôm nay sẽ mất cơ hội” là những cách nói có thể xuất hiện trong quá trình bán bất động sản.
Trong thực tế, một số sản phẩm có thể thực sự được nhiều người quan tâm. Tuy nhiên, nếu thông tin khan hiếm không được kiểm chứng mà chỉ được sử dụng để khiến khách hàng lo sợ bỏ lỡ cơ hội, người mua rất dễ đưa ra quyết định khi chưa tìm hiểu đầy đủ.
Bất động sản thường có giá trị lớn và liên quan đến khoản tích lũy nhiều năm. Việc đặt cọc hoặc ký thỏa thuận trong trạng thái vội vàng có thể khiến khách hàng bỏ qua những vấn đề quan trọng như tình trạng pháp lý, nghĩa vụ tài chính, điều kiện hoàn cọc và thời hạn thực hiện hợp đồng.
Người mua nên yêu cầu thông tin cụ thể, đề nghị cung cấp tài liệu liên quan và dành thời gian đọc kỹ thỏa thuận. Nếu bên bán hoặc người môi giới liên tục né tránh câu hỏi, không cho kiểm tra hồ sơ hoặc yêu cầu chuyển tiền ngay khi chưa làm rõ điều kiện giao dịch, đó là dấu hiệu cần thận trọng.
4. Thông tin pháp lý: Khoảng trống dễ bị người mua bỏ qua
Một bất động sản có hình ảnh đẹp, vị trí thuận lợi và mức giá hấp dẫn vẫn có thể tiềm ẩn vấn đề nếu hồ sơ pháp lý chưa rõ ràng. Những nội dung cần kiểm tra có thể bao gồm tình trạng giấy chứng nhận, chủ thể có quyền chuyển nhượng, tình trạng thế chấp, tranh chấp, quy hoạch và các điều kiện giao dịch theo quy định pháp luật.
Góc khuất xuất hiện khi khách hàng chỉ được nghe những câu trả lời chung chung như “giấy tờ đang hoàn thiện”, “sắp ra sổ” hoặc “khu này ai cũng mua như vậy” mà không được cung cấp căn cứ cụ thể.
Môi giới không thể thay thế cơ quan có thẩm quyền hoặc người hành nghề chuyên môn trong mọi vấn đề pháp lý. Tuy nhiên, người làm nghề có trách nhiệm cần cung cấp thông tin trung thực trong phạm vi công việc, không che giấu thông tin mình biết có ảnh hưởng đáng kể đến quyết định của khách hàng.
Về phía người mua, không nên coi lời xác nhận bằng miệng là sự bảo đảm đầy đủ. Những thông tin quan trọng cần được đối chiếu bằng hồ sơ và xác minh qua các kênh phù hợp trước khi chuyển tiền hoặc ký kết.
5. Giá bán và những khoản chi phí không được nói rõ từ đầu
Một giao dịch bất động sản không chỉ có giá mua được quảng cáo. Tùy từng trường hợp, người mua còn cần tính đến thuế, phí, chi phí công chứng, lệ phí đăng ký, lãi vay, chi phí sửa chữa và các nghĩa vụ tài chính liên quan.
Nếu khách hàng chỉ được giới thiệu một mức giá hấp dẫn mà không được giải thích đầy đủ những khoản chi phí có thể phát sinh, tổng số tiền phải chuẩn bị có thể vượt xa dự kiến ban đầu.
Ngoài ra, giá được giới thiệu cũng cần được hiểu đúng bản chất. Giá chào bán không đồng nghĩa với giá giao dịch thực tế; thông tin về mức tăng giá trong khu vực không tự động chứng minh rằng một bất động sản sẽ tiếp tục tăng giá.
Để tránh bị động, người mua nên lập bảng dự toán tổng chi phí, xác định khả năng thanh toán và yêu cầu làm rõ những khoản tiền phải trả cho từng bên. Các khoản đặt cọc, thanh toán theo tiến độ và điều kiện hoàn trả cũng cần được thể hiện rõ trong văn bản phù hợp.
6. Khi môi giới sử dụng thông tin thị trường để tạo kỳ vọng lợi nhuận
Một số khách hàng mua bất động sản để ở, trong khi người khác mua với mục tiêu đầu tư. Dù mục đích nào, quyết định cũng có thể bị ảnh hưởng bởi những lời giới thiệu về dự án hạ tầng, khả năng cho thuê hoặc triển vọng tăng giá.
Vấn đề là các yếu tố này không phải lúc nào cũng chắc chắn. Một tuyến đường được đề xuất chưa chắc đã hoàn thành theo thời gian kỳ vọng; một khu vực đang được quảng bá có thể mất nhiều năm mới hình thành cộng đồng dân cư; khả năng cho thuê còn phụ thuộc vào nhu cầu thực tế, giá thuê và chi phí vận hành.
Nếu những dự báo được trình bày như kết quả chắc chắn, khách hàng có thể đánh giá sai mức độ rủi ro của khoản đầu tư.
Người mua nên tìm hiểu nguồn thông tin, thời điểm công bố và tình trạng thực hiện của các kế hoạch hạ tầng. Đồng thời, cần xem xét kịch bản bất lợi như giá không tăng, thời gian bán lại kéo dài hoặc dòng tiền cho thuê thấp hơn dự kiến.
Một quyết định đầu tư có cơ sở không chỉ dựa trên khả năng sinh lời mà còn phải tính đến khả năng chịu đựng rủi ro của người mua.
7. Người mua cần làm gì để tự bảo vệ mình?
Để hạn chế rủi ro trong quá trình giao dịch, khách hàng nên chủ động thực hiện một số nguyên tắc sau:
Xác định rõ nhu cầu mua để ở hay đầu tư, ngân sách và giới hạn vay vốn.
Kiểm tra thông tin người bán, chủ thể giao dịch và hồ sơ bất động sản.
Không dựa hoàn toàn vào lời quảng cáo, hình ảnh hoặc cam kết lợi nhuận.
Yêu cầu làm rõ các khoản phí, điều kiện đặt cọc và trách nhiệm của từng bên.
Đọc kỹ hợp đồng trước khi ký; không chuyển tiền khi chưa hiểu rõ căn cứ và mục đích thanh toán.
Tự kiểm chứng thông tin quy hoạch, thế chấp và các vấn đề pháp lý qua nguồn phù hợp.
Lưu giữ tin nhắn, tài liệu, biên nhận và các thỏa thuận có liên quan.
Theo Luật Kinh doanh bất động sản năm 2023 và các quy định sửa đổi, bổ sung, hướng dẫn đang có hiệu lực tại thời điểm giao dịch, hoạt động kinh doanh dịch vụ môi giới bất động sản phải đáp ứng những điều kiện pháp luật tương ứng. Khi phát sinh tranh chấp, quyền và nghĩa vụ của các bên cần được xem xét dựa trên hồ sơ, hợp đồng, hành vi thực tế và quy định áp dụng cho từng trường hợp.
Kết luận
Góc khuất của nghề môi giới bất động sản không nằm ở bản thân việc nhận hoa hồng, mà ở nguy cơ lợi ích tài chính lấn át trách nhiệm cung cấp thông tin trung thực và hỗ trợ khách hàng đưa ra quyết định phù hợp.
Một môi giới chuyên nghiệp không chỉ giúp giao dịch hoàn tất mà còn phải tôn trọng quyền được biết, được kiểm chứng và được cân nhắc của khách hàng. Về phía người mua, sự thận trọng không đồng nghĩa với việc nghi ngờ tất cả người làm nghề, mà là chủ động kiểm tra thông tin trước khi đưa ra quyết định có giá trị lớn.
Trong thị trường bất động sản, lời giới thiệu có thể tạo ra sự quan tâm, nhưng hồ sơ rõ ràng, thông tin có căn cứ và thỏa thuận minh bạch mới là nền tảng giúp một giao dịch trở nên an toàn hơn.