Trong thời gian qua, thị trường bất động sản tại TP. HCM và các tỉnh lân cận xuất hiện không ít chiêu trò, thủ đoạn tinh vi từ một số môi giới bất lương nhằm chiếm đoạt tài sản của khách hàng. Nhằm giúp người mua đặc biệt là những người giao dịch lần đầu tránh rơi vào bẫy "tiền mất tật mang", dưới đây là tổng hợp và phân tích các thủ đoạn lừa đảo phổ biến cùng những khuyến nghị pháp lý quan trọng.
Đăng bán nhà đất giá rẻ bất ngờ để "giăng bẫy"
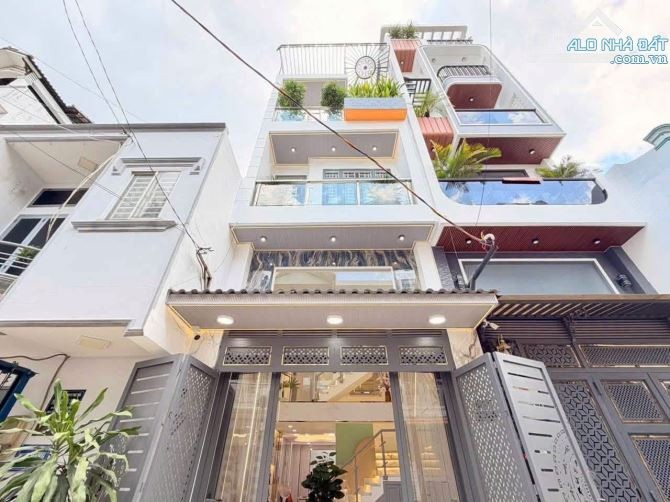
nắm được tâm lý thích mua tài sản giá rẻ hoặc thấp hơn mặt bằng chung của thị trường, nhiều đối tượng môi giới đã tung lên các trang mạng xã hội, diễn đàn cá nhân những thông tin rao bán nhà đất vô cùng hấp dẫn nhưng hoàn toàn sai sự thật.
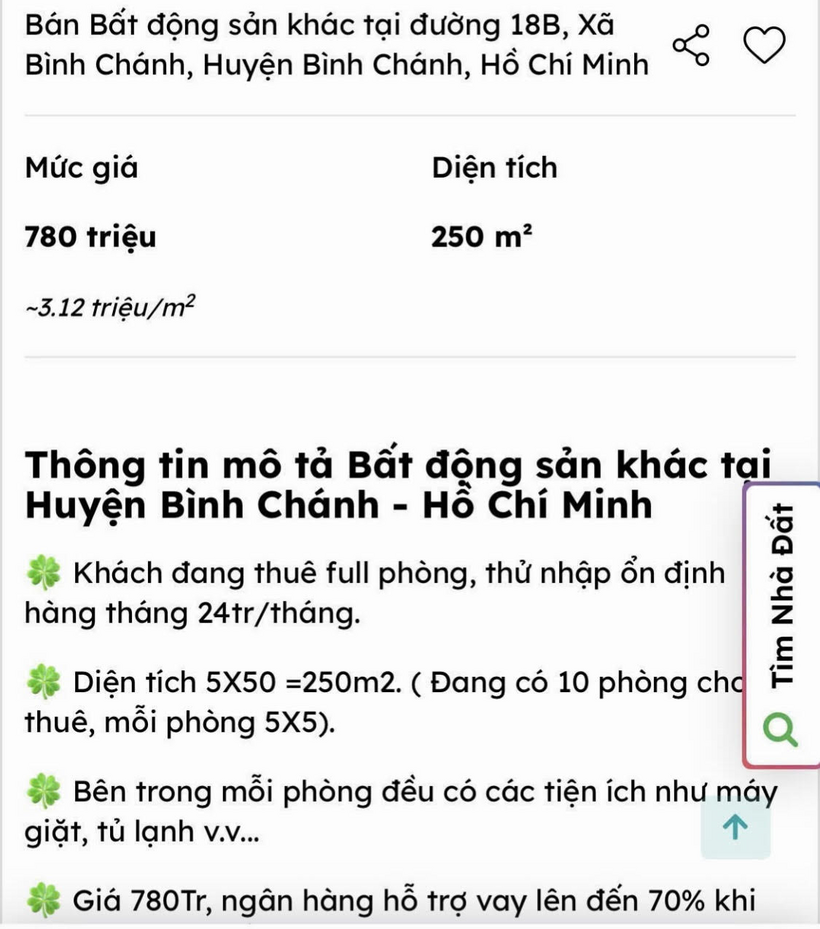
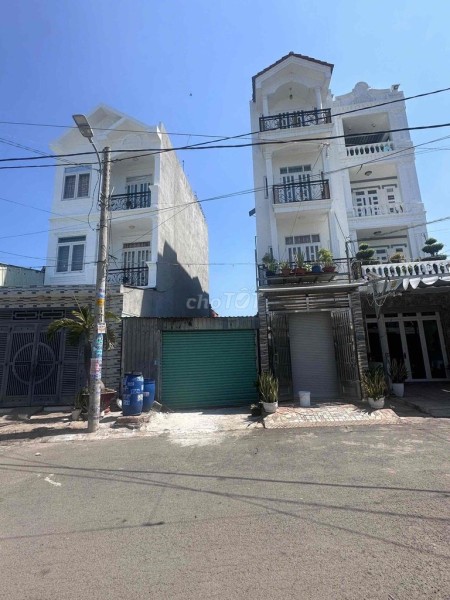
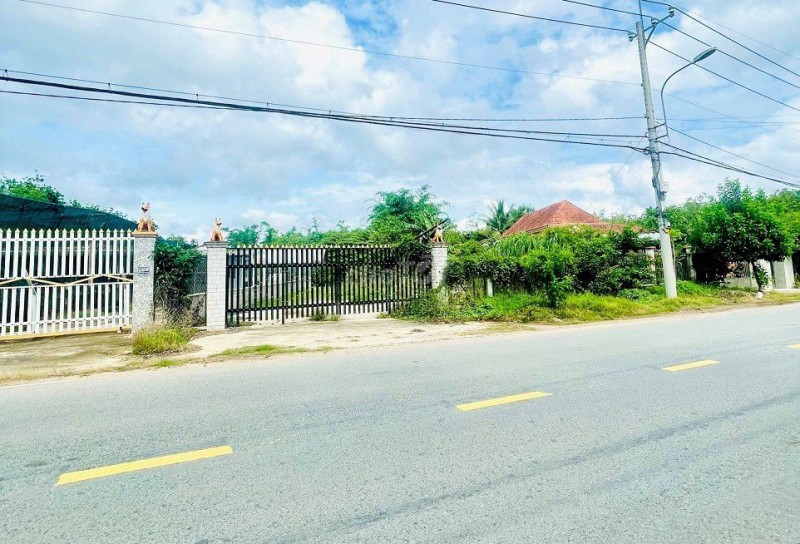
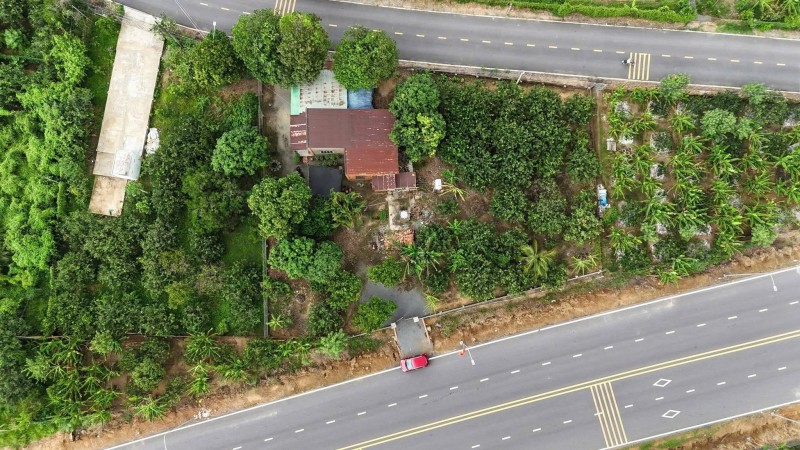
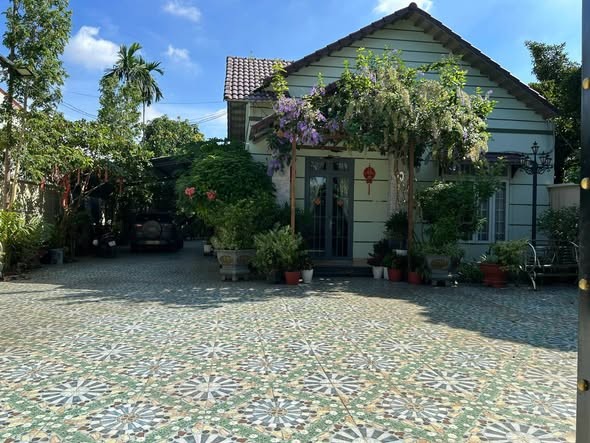
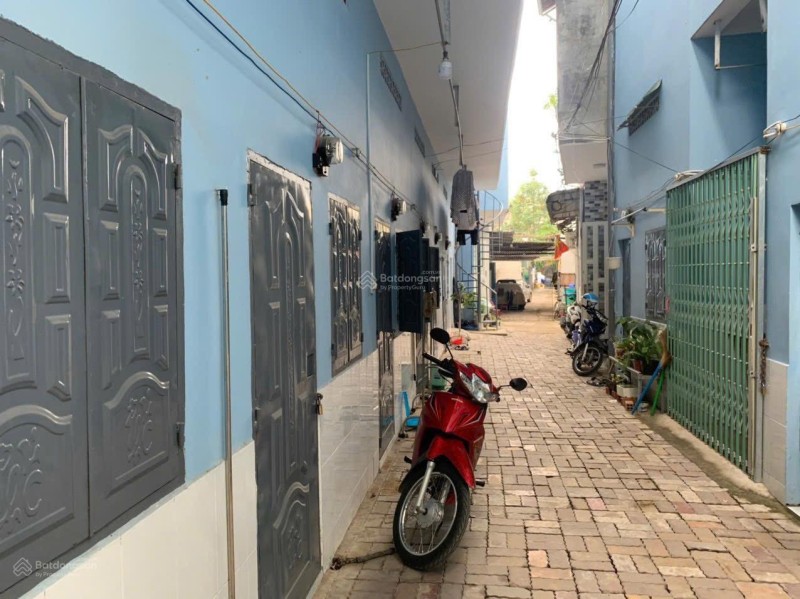
ví dụ thực tế: ví dụ một căn hộ 1 trệt 1 lầu, diện tích 100m2; hoặc nhà biệt thự sân vườn có tổng diện tích gần 200m2, nhưng môi giới rao bán giá chỉ từ 8 trăm triệu đồng đến 1 tỉ đồng. một lô đất đã xây dãy nhà trọ 10 phòng (đang cho thuê) tại xã bình chánh, huyện bình chánh (cũ) diện tích 250m2, nhưng giá rao bán chưa dến 800 triệu đồng (3,12 triệu/m2)...
Trên thực tế, tại TP. HCM không tồn tại những bất động sản thổ cư có mức giá phi lý như vậy. Tại các khu vực ven đô như Hóc Môn, Củ Chi, Nhà Bè, một lô đất thổ cư diện tích 80 - 100m hiện đã có giá trị tối thiểu từ 1,5 đến 2,5 tỷ đồng tùy vị trí.
Mục đích: Hình ảnh đẹp, dòng tiền tốt cùng mức giá "rẻ giật mình" chỉ là mồi nhử nhằm thu hút số điện thoại và thông tin của những khách hàng thiếu kinh nghiệm. Việc nắm rõ mặt bằng giá trung bình tại từng khu vực là lá chắn đầu tiên giúp người mua không bị sập bẫy.
Hẹn gặp tại quán cà phê để "thao túng tâm lý"
Thay vì dẫn khách đến xem tài sản trực tiếp như cam kết, môi giới thường mời người mua vào các quán cà phê sang trọng với lý do "cho xem trước Giấy chứng nhận quyền sử dụng đất (sổ đỏ) và kiểm tra pháp lý".
Tuy nhiên, khi đến nơi, môi giới sẽ đưa ra vô số lý do để né tránh việc đưa sổ: chủ nhà đi vắng, chủ đất đột xuất đi nước ngoài, nhà đã có người đặt cọc, hoặc lô đất đang vướng quy hoạch... Ngay sau đó, họ khéo léo dẫn dụ, ép khách lên xe để đi "thực địa" một dự án hoàn toàn khác ở các khu vực giáp ranh hoặc các tỉnh lân cận như Long An, Tây Ninh, Đồng Nai, Bình Phước... nhằm ép khách xuống tiền đặt cọc.
Lợi dụng danh nghĩa "nhà đất ngân hàng thanh lý giá rẻ"
Tin rao bán "tài sản phát mại, thanh lý từ ngân hàng với giá rẻ" là một trong những chiêu trò tiếp thị gian dối phổ biến nhất.
Trong thực tế, quy trình xử lý và thanh lý tài sản nợ xấu của các tổ chức tín dụng được kiểm soát rất nghiêm ngặt theo quy định pháp luật:
Ngân hàng luôn ưu tiên thương lượng với chính chủ tài sản hoặc xử lý nội bộ theo quy trình.
Các tài sản nhỏ lẻ, vị trí đẹp, giá hợp lý hiếm khi có cơ hội tuồn ra ngoài thị trường tự do.
Thông tin thanh lý tài sản niêm yết công khai trên website chính thức của ngân hàng chứ không giao cho nhân viên môi giới đăng tải tràn lan trên các trang mạng cá nhân.
Do đó, người mua cần gạt bỏ tâm lý "săn hàng thanh lý giá rẻ" xuất hiện tràn lan trên mạng xã hội để tránh mất thời gian và tiền bạc.
Dùng ô tô riêng đưa đón nhằm cô lập và tạo áp lực tâm lý
Khi khách hàng đồng ý đi xem đất, các công ty môi giới không uy tín thường chuẩn bị sẵn xe ô tô nhiều chỗ và yêu cầu khách gửi lại xe cá nhân.
Mục đích của việc chở khách miễn phí này là để thao túng tâm lý và cô lập thông tin:
Trên xe luôn được cài cắm lực lượng "chim mồi" (nhân viên giả làm khách mua) ngồi xen kẽ với khách hàng.
Nhân viên liên tục trò chuyện, vây ráp thông tin khiến khách hàng không có không gian riêng để suy ngẫm hay tư vấn cho người thân.
Tổ chức các trò chơi bốc thăm trúng thưởng, tạo không khí hân hoan giả tạo suốt chuyến đi.
Lời khuyên: Khi đi xem bất động sản, người mua nên tự chủ về phương tiện di chuyển cá nhân để chủ động về thời gian và lịch trình.
Dàn cảnh hối thúc và "cọc lướt" sinh lời ảo
Môi giới thường dựng lên các kịch bản tinh vi nhằm đánh vào tâm lý sợ mất cơ hội (FOMO) của người mua:
Tung thông tin: "Căn này suất đối ngoại của sếp, giá rẻ hơn thị trường, phải cọc ngay mới giữ được" hoặc "Căn này mua xong cho thuê ngay được 18 – 20 triệu/tháng".
Sử dụng lực lượng đóng giả làm người mua khác liên tục chen ngang, đòi tranh giành xuống tiền đặt cọc.
Dụ dỗ khách hàng "cọc lướt sóng": Môi giới hứa hẹn chỉ cần đặt cọc sáng nay, đến chiều sẽ có khách khác sang tay mua lại với giá chênh lệch cao để kiếm lời ngay lập tức. Đến khi người mua xuống tiền thật, môi giới và dàn "chim mồi" sẽ lập tức biến mất.
Gài các điều khoản bất lợi trong hợp đồng đặt cọc
Đây là giai đoạn nguy hiểm nhất vì nó trực tiếp ràng buộc về mặt pháp lý và tài chính:
Mẫu hợp đồng bẫy: Môi giới đưa ra các mẫu hợp đồng soạn sẵn với quy định thời hạn nộp đủ tiền cực ngắn (ví dụ trong vòng 7 ngày), nếu không thanh toán đủ sẽ bị phạt mất toàn bộ tiền cọc.
Hứa miệng không đi kèm văn bản: Môi giới cam kết hỗ trợ xây nhà, hỗ trợ vay ngân hàng hoặc hứa "nếu đổi ý không mua sẽ hoàn tiền 100%", nhưng trong hợp đồng hoàn toàn không ghi nhận các điều khoản này.
Mô tả sai lệch: Vị trí đất chỉ cho khách xem là mặt tiền đường lớn, nhưng thông tin thửa đất ghi trên sổ cọc lại nằm sâu trong hẻm cụt.
Khi phát hiện sự cố, người mua rơi vào thế yếu: không mua thì mất cọc, mà tiếp tục mua thì phải gánh tài sản giá cao gấp nhiều lần giá trị thực.
Mơ hồ và khuất tất về hồ sơ pháp lý
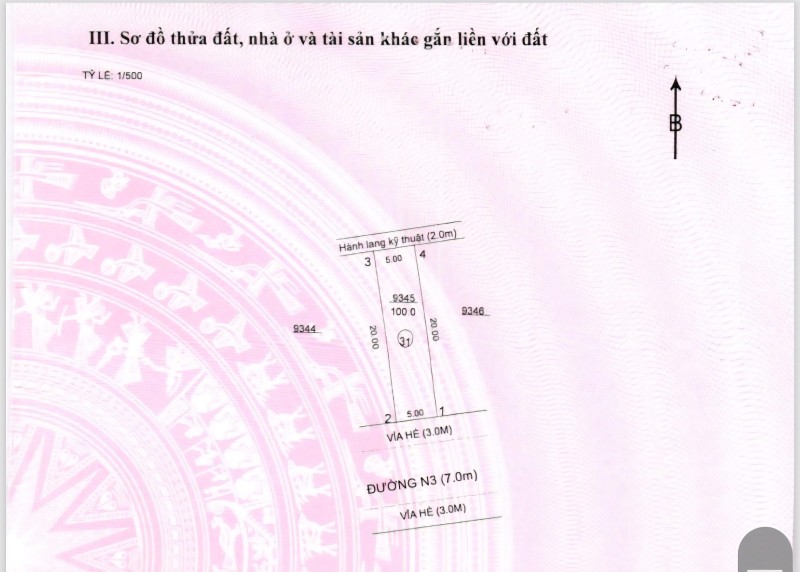
Nhiều trường hợp giao dịch diễn ra mà người mua không hề được tiếp cận Giấy chứng nhận quyền sử dụng đất (sổ hồng) bản gốc để kiểm tra. Công ty môi giới đứng ra nhận tiền cọc thay cho chủ sở hữu nhưng lại không trình ra được hợp đồng ủy quyền hợp pháp theo quy định.
Người mua cũng không được kiểm tra, đối chiếu xem vị trí lô đất trên bản đồ quy hoạch hay thực địa có trùng khớp với thông tin trên giấy tờ hay không.
Lời khuyên quan trọng giúp giao dịch bất động sản an toàn
Để tự bảo vệ tài sản của mình trước các bẫy lừa đảo, người mua nhà đất cần tuân thủ các nguyên tắc cốt lõi sau:
Thẩm định kỹ pháp lý và quy hoạch: Kiểm tra kỹ sổ hồng bản gốc, tìm hiểu nhân thân chủ sở hữu, xác minh thông tin quy hoạch, tranh chấp giáp ranh tại UBND xã/phường hoặc cơ quan tài nguyên môi trường địa phương.
Khảo sát giá và so sánh thực tế: Đi xem nhiều bất động sản trong cùng khu vực để đối chiếu mặt bằng giá, không vội vàng xuống tiền cọc dưới bất kỳ áp lực hối thúc nào.
Thực hiện công chứng hợp đồng đặt cọc: Yêu cầu đo đạc lại diện tích thực tế trước khi đặt cọc. Hợp đồng đặt cọc nên được thực hiện tại các Văn phòng Công chứng uy tín để đảm bảo tính pháp lý và ngăn ngừa rủi ro tài sản đang bị cầm cố, thế chấp hay tranh chấp.
Nhờ sự hỗ trợ từ chuyên gia: Khi thực hiện các giao dịch giá trị lớn, người mua đặc biệt là người chưa có nhiều kinh nghiệm nên đi cùng chuyên gia tư vấn pháp lý hoặc luật sư chuyên sâu về bất động sản để soát xét hợp đồng và thẩm định quy trình giao dịch.